
La banca móvil creció 556.2% entre 2017 y 2025, mientras que los productos de ahorro aumentaron 28.2% y los de crédito apenas 15.2%; el reto es convertir el acceso a servicios financieros en bienestar para las familias.
La inclusión financiera registra avances importantes en México, impulsados principalmente por la expansión de la banca móvil y la digitalización de los servicios, pero el acceso todavía no se traduce en un mayor uso de productos de ahorro y crédito. Este es uno de los principales desafíos identificados por Banamex en la octava edición de su Índice de Inclusión Financiera 2026.
El estudio, que analiza la evolución de los servicios financieros en las 32 entidades federativas y 2 mil 458 municipios y alcaldías del país, señala que durante la última década se amplió la infraestructura financiera y disminuyeron algunas barreras de acceso. Sin embargo, advierte que la adopción de herramientas para fortalecer la estabilidad económica de los hogares avanza a un ritmo menor que la digitalización.
Entre 2017 y 2025, el número de contratos que utilizan banca móvil aumentó 556.2%, el mayor crecimiento registrado entre los indicadores del índice. En contraste, las terminales punto de venta crecieron 37.2%, los productos de ahorro avanzaron 28.2% y los de crédito apenas 15.2%.
Estas cifras reflejan una transformación en el sistema financiero mexicano, aunque también evidencian que contar con canales digitales no garantiza que las personas utilicen de manera frecuente y estratégica los servicios financieros para administrar sus recursos, ahorrar o acceder a financiamiento.
Nueva ley abre oportunidades para los pagos digitales
Banamex considera que el entorno regulatorio también puede contribuir a acelerar la inclusión financiera. En particular, destaca la reciente aprobación de la Ley de Economía Digital para Pagos Digitales y Electrónicos, que abre una oportunidad para impulsar las transacciones electrónicas y fortalecer herramientas como SPEI, CoDi y DiMo.
No obstante, el avance tecnológico debe acompañarse de educación financiera para que la población cuente con los conocimientos necesarios para tomar decisiones informadas sobre ahorro, crédito, inversión y administración de riesgos.
CDMX y tres estados encabezan la inclusión financiera
En el análisis territorial, la Ciudad de México, Baja California Sur, Nuevo León y Quintana Roo mantienen los niveles más altos de inclusión financiera del país.
En contraste, las entidades con menores indicadores se concentran en regiones que enfrentan desafíos estructurales relacionados con el desarrollo económico, la conectividad y la infraestructura financiera.
El estudio también identifica una evolución favorable en el ámbito municipal, con avances graduales en los estratos de inclusión media y alta, así como una reducción sostenida del número de municipios ubicados en los niveles más bajos.
Para Banamex, estos resultados muestran que los servicios financieros continúan extendiéndose a distintas regiones, aunque todavía existen brechas que deben atenderse para ampliar su utilización efectiva.
El desafío: convertir el acceso en bienestar
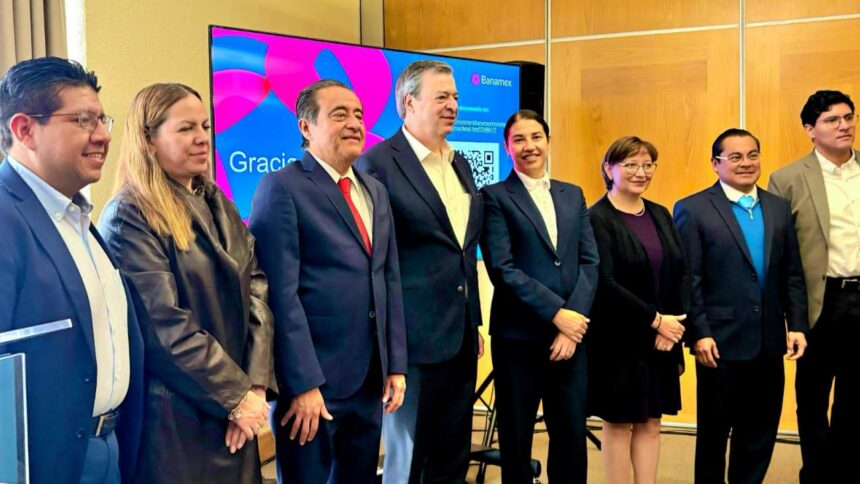
Durante la presentación del índice, Andrés Albo, director de Compromiso Social de Banamex, señaló que el reto de la inclusión financiera ha cambiado: ya no se trata únicamente de ampliar el acceso al sistema, sino de lograr que las personas desarrollen capacidades para enfrentar imprevistos y construir un futuro económico más estable.
Por su parte, Juan Luis Ordaz, director de Educación Financiera de Banamex, destacó que México cuenta con una infraestructura financiera más amplia, accesible y digital que hace una década, pero consideró necesario impulsar el uso efectivo de los servicios y fortalecer las capacidades financieras de la población.
El Índice Banamex de Inclusión Financiera 2026 fue elaborado por las áreas de Estudios Económicos y Educación Financiera de la institución. Para medir la evolución del acceso y uso del sistema financiero formal, utiliza información pública de la Comisión Nacional Bancaria y de Valores (CNBV) e incorpora indicadores de infraestructura, medios de pago, ahorro, crédito y digitalización.
Los resultados apuntan a una nueva etapa para la inclusión financiera en México: pasar de tener más personas conectadas al sistema a conseguir que esas herramientas contribuyan efectivamente a mejorar la economía y la calidad de vida de las familias.